Domain nachmieter-münchen.de kaufen?
Wir ziehen mit dem Projekt
nachmieter-münchen.de um.
Sind Sie am Kauf der Domain
nachmieter-münchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nachmieter-münchen.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Die Wirtschaftlichkeit des Kaufs einer Immobilie im Vergleich zur Miete, Taschenbuch von Stefan Georg, Springer Fachmedien Wiesbaden GmbH,Die Wirtschaftlichkeit Des Kaufs Einer Immobilie Im Vergleich Zur Miete, Taschenbuch Von Stefan Georg, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-47063-0, Seitenanzahl: 4713,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MieteMiete , Das gesamte BGB-Mietrecht. Kommentar , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20250630, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Börstinghaus, Ulf P.~Siegmund, Astrid, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 1400, Keyword: Beendigung des Mietverhältnisses; Blank; Corona-Gesetz; Covid-19-Abmilderungsgesetz; Covid-19-Gesetz; Covid-19-Regelung; HeizungsG; Heizungsgesetz; Miete; Mietenstopp; Miethöhe; Mietpreisbremse; Mietrechtsanpassungsgesetz; Mietspiegelverordnung; Mietverhältnisse auf unbestimmte Zeit; WEG-Novelle 2020; Wechsel der Vertragsparteien; angespannte Wohnungsmärkte, Fachschema: Mietrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1653 Blätter, Länge: 194, Breite: 128, Höhe: 55, Gewicht: 1140, Produktform: Gebunden,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Tod sucht eine Wohnung - Obdachlos, Umzug, Leere Wohnung, Obduktion, Verein, Drogen, Prostitution, Erwürgen, Posttraumatische Belastungsstörung,Der Tod Sucht Eine Wohnung - Obdachlos, Umzug, Leere Wohnung, Obduktion, Verein, Drogen, Prostitution, Erwürgen, Posttraumatische Belastungsstörung, Bmw 2002 Tii, Taschenbuch Von Rolf Horst, Tredition, 978-3-384-75475-2, Seitenanzahl: 7612,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
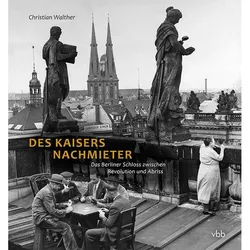
Des Kaisers Nachmieter, Sachbücher von Christian WaltherDas Schloss in der historischen Mitte Berlins war seit seinen Ursprüngen im 15. Jahrhundert eine symbolbeladene Hohenzollernresidenz. Doch damit war am 9. November 1918 Schluss. Kaiser Wilhelm II. dankte ab, am Reichstagsgebäude rief der Sozialdemokrat Philipp Scheidemann die Republik aus, woraufhin der Führer des Spartakusbundes Karl Liebknecht von einem Balkon des Berliner Schlosses die "freie sozialistische Republik Deutschland" ausrief. Daraus wurde bekanntlich nichts, doch wurde das Schloss nach dem Ende der Monarchie verstaatlicht. Aber was geschah danach, bis das Schloss dann im Zweiten Weltkrieg von Bomben getroffen wurde und die SED es 1950 schliesslich sprengen liess? Stand der Monumentalbau im Zentrum Berlins leer? Verfiel er? Keineswegs! Christian Walther zeigt, dass das Schloss zu Zeiten der Weimarer Republik zu einem Zentrum von Wissenschaft und Kultur wurde: Kunstgewerbemuseum.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Roth, Formular, Vertrag für die Vermietung eines HausesDer Vertrag für die Vermietung eines Hauses von Roth ist ein professionell gestaltetes Formular, das speziell für die rechtlichen Anforderungen der Vermietung von Wohnimmobilien konzipiert wurde. Dieses Dokument ist im DIN A4-Format erhältlich und besteht aus hochwertigem Naturpapier mit einem Gewicht von 80 g/qm. Es eignet sich für verschiedene Beschriftungsarten, einschliesslich Kugelschreiber, Bleistift, Füllfederhalter und Schreibmaschine, was eine flexible Handhabung ermöglicht. Der Vertrag ist für die Vermietung von Einzelhäusern, Reihenhäusern und Doppelhaus-Hälften geeignet und enthält eine Wohnungsgeberbescheinigung, die für die ordnungsgemässe Dokumentation der Vermietung erforderlich ist. Mit insgesamt vier Blättern bietet dieses Formular ausreichend Platz für alle notwendigen Informationen und Vereinbarungen zwischen Vermieter und Mieter. - Hochwertiges Naturpapier mit 80 g/qm für eine professionelle Präsentation - Geeignet für verschiedene Beschriftungsarten, einschliesslich Füllfederhalter und Schreibmaschine - Enthält eine Wohnungsgeberbescheinigung für rechtliche Anforderungen - Ideal für Einzelhäuser, Reihenhäuser und Doppelhaus-Hälften.169,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sachwertanlage und Geldwertanlage anhand der finanzwirtschaftlichen Ziele. Vermietung oder Verkauf einer Immobilie und Anlage der Erträge auf demSachwertanlage Und Geldwertanlage Anhand Der Finanzwirtschaftlichen Ziele. Vermietung Oder Verkauf Einer Immobilie Und Anlage Der Erträge Auf Dem Sparbuch, Taschenbuch Von Anonymous, Grin, 978-3-346-97078-7, Seitenanzahl: 3619,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Wirtschaftlichkeit des Kaufs einer Immobilie im Vergleich zur Miete, Taschenbuch von Stefan Georg, Springer Fachmedien Wiesbaden GmbH,Die Wirtschaftlichkeit Des Kaufs Einer Immobilie Im Vergleich Zur Miete, Taschenbuch Von Stefan Georg, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-47063-0, Seitenanzahl: 4713,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MieteMiete , Das gesamte BGB-Mietrecht. Kommentar , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20250630, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Börstinghaus, Ulf P.~Siegmund, Astrid, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 1400, Keyword: Beendigung des Mietverhältnisses; Blank; Corona-Gesetz; Covid-19-Abmilderungsgesetz; Covid-19-Gesetz; Covid-19-Regelung; HeizungsG; Heizungsgesetz; Miete; Mietenstopp; Miethöhe; Mietpreisbremse; Mietrechtsanpassungsgesetz; Mietspiegelverordnung; Mietverhältnisse auf unbestimmte Zeit; WEG-Novelle 2020; Wechsel der Vertragsparteien; angespannte Wohnungsmärkte, Fachschema: Mietrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1653 Blätter, Länge: 194, Breite: 128, Höhe: 55, Gewicht: 1140, Produktform: Gebunden,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Der Tod sucht eine Wohnung - Obdachlos, Umzug, Leere Wohnung, Obduktion, Verein, Drogen, Prostitution, Erwürgen, Posttraumatische Belastungsstörung,Der Tod Sucht Eine Wohnung - Obdachlos, Umzug, Leere Wohnung, Obduktion, Verein, Drogen, Prostitution, Erwürgen, Posttraumatische Belastungsstörung, Bmw 2002 Tii, Taschenbuch Von Rolf Horst, Tredition, 978-3-384-75475-2, Seitenanzahl: 7612,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Des Kaisers Nachmieter, Sachbücher von Christian WaltherDas Schloss in der historischen Mitte Berlins war seit seinen Ursprüngen im 15. Jahrhundert eine symbolbeladene Hohenzollernresidenz. Doch damit war am 9. November 1918 Schluss. Kaiser Wilhelm II. dankte ab, am Reichstagsgebäude rief der Sozialdemokrat Philipp Scheidemann die Republik aus, woraufhin der Führer des Spartakusbundes Karl Liebknecht von einem Balkon des Berliner Schlosses die "freie sozialistische Republik Deutschland" ausrief. Daraus wurde bekanntlich nichts, doch wurde das Schloss nach dem Ende der Monarchie verstaatlicht. Aber was geschah danach, bis das Schloss dann im Zweiten Weltkrieg von Bomben getroffen wurde und die SED es 1950 schliesslich sprengen liess? Stand der Monumentalbau im Zentrum Berlins leer? Verfiel er? Keineswegs! Christian Walther zeigt, dass das Schloss zu Zeiten der Weimarer Republik zu einem Zentrum von Wissenschaft und Kultur wurde: Kunstgewerbemuseum.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SodaStream Reservezylinder inkl. Kaution Tauschzylinder 1032120490Sodastream Reservezylinderfür ca. 60 Liter gefüllt inkl. Kaution für Tauschzylinder. br>Sofern der zusätzliche Zylinder zu einem späteren Zeitpunkt nichtmehr benötigt wird ist eine endgültige Zylinderrückgabe und Kautionsrückerstattung unter der Sodastream Serviceline 0800 / 204041 möglich.29,90 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.